Vorsatz ist der Kern
Untreue, Betrug und Unterschlagung sind aus Haftpflichtpolicen ausgeschlossen – hier bilden sie die Deckung.
Vorsätzliche Taten sind aus jeder Haftpflichtpolice ausgeschlossen – auch aus der D&O. Die Vertrauensschadenversicherung ersetzt genau diese Schäden: wenn eigene Mitarbeitende oder externe Täter das Vermögen des Unternehmens angreifen.
Untreue, Unterschlagung und Zahlungsbetrug sind aus jeder Haftpflichtpolice ausgeschlossen. Hier ersetzt der Versicherer den eigenen Schaden des Unternehmens.
Untreue, Betrug und Unterschlagung sind aus Haftpflichtpolicen ausgeschlossen – hier bilden sie die Deckung.
Eigene Mitarbeitende, Dienstleister mit Zugriff oder externe Täter, etwa beim Fake-President-Betrug.
Die Leistung hängt nicht daran, dass die Person ermittelt oder verurteilt wird.
Was ersetzt wird
Das unterscheidet sie von allen anderen Bausteinen: Die Vertrauensschadenversicherung ist keine Haftpflicht-, sondern eine Eigenschadenversicherung. Sie ersetzt Geld, das dem Unternehmen fehlt, weil jemand vorsätzlich gehandelt hat.
Wo die Schäden entstehen
Auffällig ist, wie selten technische Raffinesse im Spiel ist. In den meisten Fällen werden Vertrauen, Zeitdruck und fehlende Vier-Augen-Prinzipien ausgenutzt.
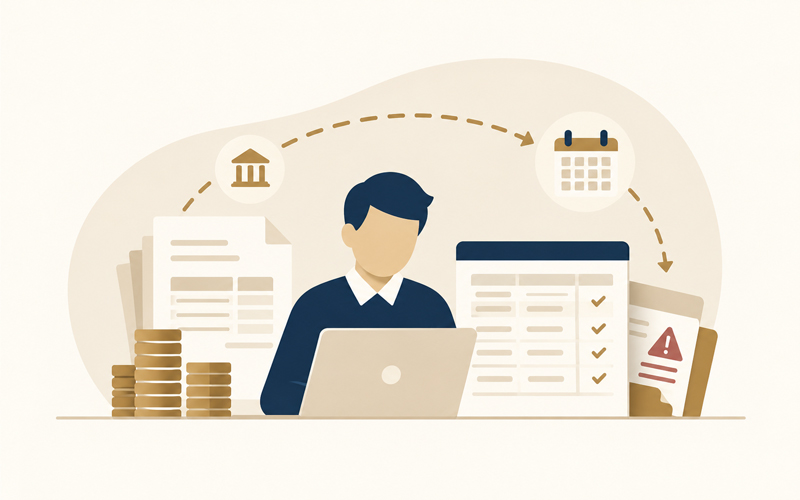
Wer Zahlungen freigibt, Konten führt und gleichzeitig die Abstimmung macht, kann Differenzen über Jahre verdecken. Die Entdeckung erfolgt meist durch Zufall – Krankheit, Urlaub oder einen Wechsel in der Buchhaltung.
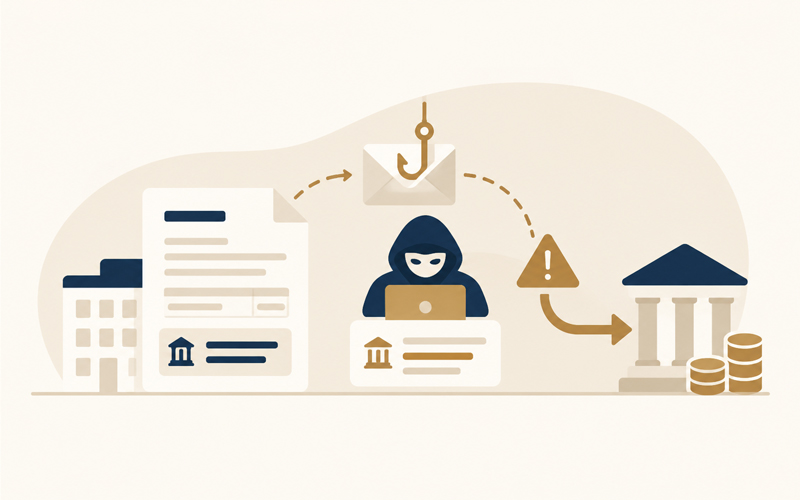
Geänderte Bankverbindungen auf echten Lieferantenrechnungen, abgefangene E-Mail-Korrespondenz, angebliche Rückforderungen von Behörden. Der Schaden entsteht durch eine formal korrekte Überweisung.
Ausscheidende Mitarbeitende nehmen Kundenlisten, Kalkulationen oder Konstruktionsdaten mit. Der Schaden zeigt sich später im verlorenen Auftrag beim Wettbewerber.
Abgrenzung zu Cyber und D&O
Bei digitalem Betrug liegen die Zuständigkeiten nah beieinander. Deshalb stimmen wir die Verträge aufeinander ab, statt sie einzeln zu kaufen.
| Vorfall | Zuständig | Begründung |
|---|---|---|
| Mitarbeiter überweist Geld auf eigenes Konto | Vertrauensschaden | Vorsätzliche Tat einer Vertrauensperson, Eigenschaden des Unternehmens |
| Gefälschte Zahlungsanweisung von außen | Vertrauensschaden | Betrug ohne technischen Systemeinbruch |
| Ransomware verschlüsselt die Produktion | Cyber | Systemangriff mit Betriebsunterbrechung und Wiederherstellungskosten |
| Datenabfluss, Betroffene fordern Schadenersatz | Cyber | Haftung gegenüber Dritten aus der Datenschutzverletzung |
| Organ hat Kontrollsystem nicht eingerichtet | D&O | Pflichtverletzung der Geschäftsleitung, Anspruch der Gesellschaft |
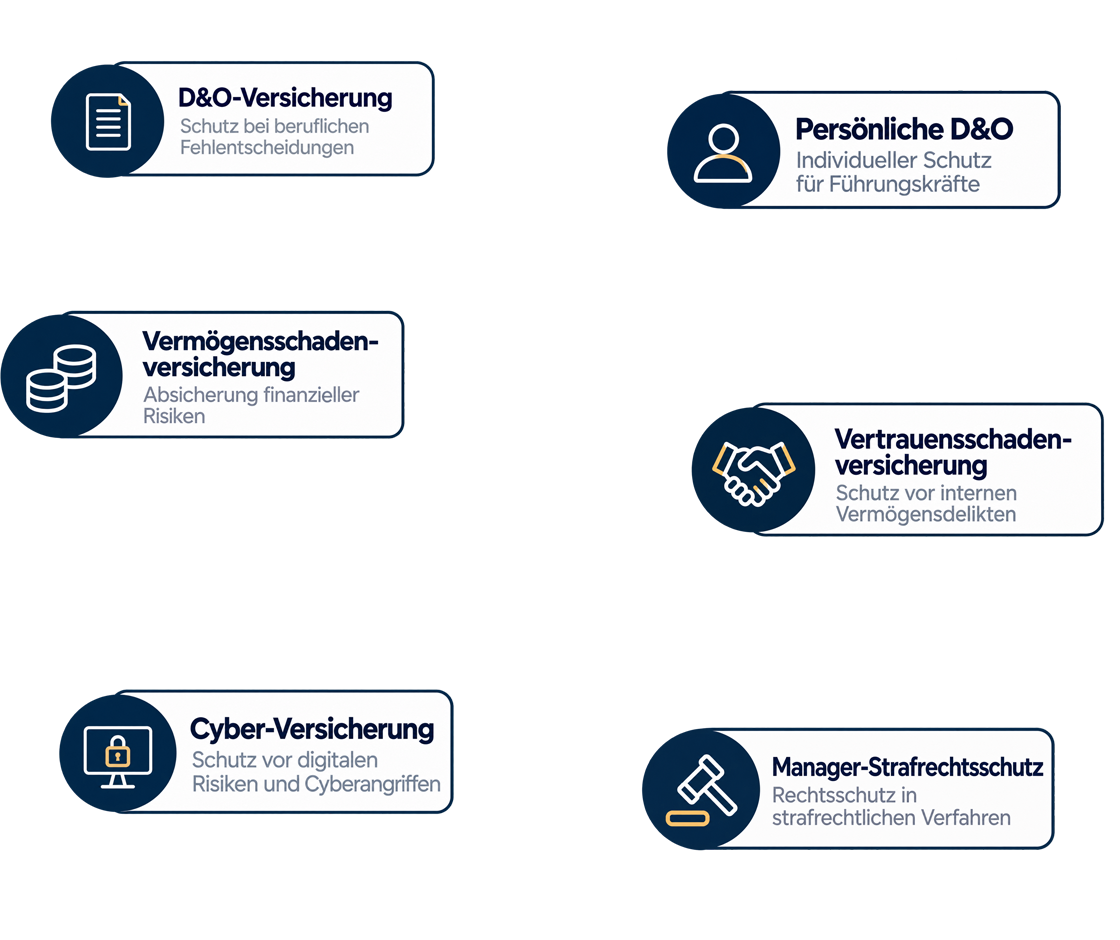
Das ManagerProtect-Konzept
Sie ist der einzige Baustein, der den eigenen Schaden des Unternehmens ersetzt. Im Konzept steht sie deshalb neben den Haftpflichtverträgen, nicht in ihrer Reihe.
Erst zusammen ergibt sich der Schutz, den eine Geschäftsführung braucht: für den eigenen Schaden, für Ansprüche Dritter und für das Verfahren danach – unverbindlich Angebot anfordern.
Angebot anfordern
Der gewünschte Baustein ist bereits vorausgewählt. Sie können ihn im dritten Schritt jederzeit ändern oder das Gesamtkonzept wählen.
Schritt 1 von 4 25 %
Experten für Vertrauensschadenversicherung
Eine Vertrauensschadenversicherung ist mit der Unterschrift nicht erledigt. Welche Deckung passt, entscheidet sich an Gesellschaftsform, Organkreis und Branche – und daran, was in den Bedingungen tatsächlich steht.
Wir arbeiten seit über 40 Jahren mit Geschäftsleitungen im Mittelstand. Bestehende Verträge zur Vertrauensschadenversicherung prüfen wir auch dann, wenn sie nicht über uns abgeschlossen wurden, und benennen die Grenzen der Deckung vor dem Abschluss statt im Schadenfall.
Von der Ausschreibung bis zur Schadenbegleitung bleibt für Ihre Vertrauensschadenversicherung dieselbe Person zuständig. Von Weissach aus betreuen wir rund 20.000 Kunden aus Industrie, Familienunternehmen und Dienstleistung – mehr über die Sozietät.
Häufige Fragen
Nein. Es genügt der Nachweis, dass der Schaden durch eine vorsätzliche unerlaubte Handlung entstanden ist. Bei Kassendifferenzen oder Warenschwund ohne ermittelten Täter gelten besondere Nachweisregeln, die wir vor Abschluss besprechen.
Nur teilweise. Cyberpolicen zielen auf Systemangriffe und deren Folgen. Beim Fake-President-Betrug wird kein System kompromittiert – es wird ein Mensch getäuscht. Viele Cyberverträge schließen diesen Fall deshalb ausdrücklich aus oder decken ihn nur mit einer geringen Sublimite.
Üblich sind Funktionstrennung im Zahlungsverkehr, das Vier-Augen-Prinzip ab bestimmten Betragsgrenzen und ein definierter Prozess für Änderungen von Bankverbindungen.
Diese Anforderungen sind zugleich die wirksamste Prävention – und entlasten im Streitfall die Geschäftsleitung vom Vorwurf mangelnder Organisation.
Ja, und dort ist er besonders relevant: Wo Ehrenamtliche Kassen führen und Funktionstrennung kaum möglich ist, entstehen Vertrauensschäden häufiger als in Unternehmen mit ausgebauter Buchhaltung.
Kundenstimmen
Echte Erfahrungen rund um Beratung, Schadenabwicklung und Betreuung bei der Vertrauensschadenversicherung.
„Nach einem Betrugsversuch per E-Mail haben wir uns mit dem Thema befasst. Vorher hielten wir es für ein Problem großer Konzerne.“
„Dass die Leistung nicht davon abhängt, ob der Täter gefasst wird, war für uns das entscheidende Kriterium.“
„Die Abgrenzung zur Cyberdeckung wurde sauber erklärt, ohne uns eine Doppelversicherung zu verkaufen.“
„Wir haben den Vertrag nach einem Wechsel in der Buchhaltung geprüft. Die Rückwärtsversicherung war das Wichtigste.“
„Das Gespräch war unangenehm, weil es um eigene Leute ging. Geführt wurde es sachlich.“